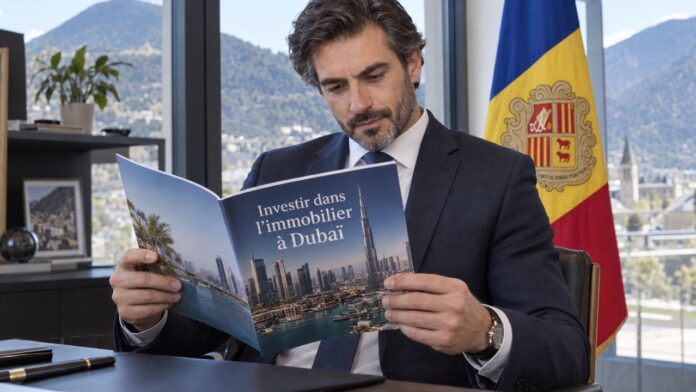

Le résident fiscal andorran qui envisage de diversifier son patrimoine par l’acquisition d’actifs immobiliers hors de la Principauté aborde une opération qui ne se limite pas à l’analyse du marché de destination. La Loi 5/2014 du 24 avril, relative à l’impôt sur le revenu des personnes physiques, établit une imposition sur le revenu mondial du contribuable : le fait générateur est l’obtention d’un revenu, quelle qu’en soit la source ou l’origine, indépendamment du lieu où il a été produit et de la résidence du payeur. Les revenus tirés d’un bien immobilier situé à l’étranger entrent, en règle générale, dans le champ objectif de l’impôt andorran.
Parmi les destinations qui concentrent aujourd’hui le plus grand intérêt des investisseurs établis en Principauté, le marché immobilier de Dubaï occupe une place de premier plan, en raison de la combinaison d’un régime de propriété accessible au non-résident, d’une fiscalité locale réduite et de rendements locatifs bruts comparativement élevés. Pour qui étudie une opération d’investissement immobilier à l’étranger, Augé Legal & Fiscal analyse l’articulation entre le régime fiscal andorran, le cadre juridique de l’État où se situe le bien et la convention de non-double imposition applicable, le cas échéant, préalablement à la formalisation de tout engagement d’acquisition.
Le principe du revenu mondial : le point de départ du résident andorran
Sont considérées comme résidentes fiscales en territoire andorran les personnes physiques qui séjournent plus de 183 jours au cours de l’année civile dans la Principauté, ou qui situent en Andorre le noyau principal ou la base de leurs activités ou intérêts économiques. Une fois cette condition acquise, l’ensemble des revenus du contribuable est soumis à l’IRPF andorran, y compris ceux de source étrangère. Les revenus du capital immobilier s’intègrent, en règle générale, dans le revenu général, soumis au taux général de 10 %, assorti d’un minimum personnel exonéré de 24 000 euros par an et des mécanismes de réduction ou de bonification applicables selon la nature des revenus et la situation personnelle du contribuable.
Pour un bien situé à Dubaï générant des revenus locatifs de 100 000 euros par an, la cotisation résultant en Andorre au taux général de 10 % peut atteindre environ 10 000 euros, avant prise en compte des charges déductibles liées au bien, du minimum personnel exonéré, des réductions applicables, du mécanisme d’élimination de la double imposition prévu par la convention et des autres ajustements pertinents dans chaque cas. Il convient de préciser, en outre, que la transmission d’un bien situé hors de la Principauté ne relève pas de l’impôt sur les plus-values sur les transmissions patrimoniales immobilières, de portée strictement andorrane. Elle s’intègre, selon les cas, comme gain ou perte de capital aux fins de l’IRPF.
Le cadre juridique de l’acquisition immobilière à Dubaï
L’acquisition de biens immobiliers à Dubaï par des personnes physiques ou morales non ressortissantes des Émirats arabes unis ni des États du Conseil de coopération du Golfe est régie par la loi n° 7 de 2006 relative à l’enregistrement de la propriété immobilière dans l’émirat de Dubaï, qui permet aux non-ressortissants d’accéder à la pleine propriété (freehold) dans les zones expressément désignées, ainsi qu’à des droits d’usufruit ou de bail pour une durée n’excédant pas quatre-vingt-dix-neuf ans en dehors de ces zones. La délimitation des zones désignées relève du règlement n° 3 de 2006 et des dispositions prises ultérieurement, de sorte que la première vérification de toute opération consiste à confirmer que le bien se situe effectivement dans une zone habilitée.
L’inscription s’effectue auprès du Dubai Land Department, qui délivre le titre de propriété attestant la titularité. L’acquisition n’exige ni l’obtention préalable d’un permis de résidence émirati ni d’autorisation administrative spécifique dans les zones désignées. Pour les achats sur plan, la loi n° 8 de 2007 institue un régime de comptes séquestres qui subordonne la disposition des fonds par le promoteur à l’avancement vérifié de la construction. La diligence raisonnable préalable doit comprendre la vérification registrale de la titularité, la confirmation de la zone désignée, l’état des charges de copropriété en suspens et l’examen des clauses du contrat de vente.
La fiscalité émiratie de l’investissement immobilier
Les Émirats arabes unis n’appliquent ni impôt général sur le revenu des personnes physiques, ni impôt annuel sur la propriété immobilière, ni prélèvement spécifique sur les plus-values réalisées par les personnes physiques. La transmission est soumise à une taxe d’enregistrement de 4 % sur la valeur du contrat de vente au profit du Dubai Land Department, légalement répartie à parts égales entre les parties, même si la pratique de marché l’attribue habituellement à l’acquéreur. À cette taxe s’ajoutent les honoraires de l’office fiduciaire, l’émission du titre et, le cas échéant, la commission d’intermédiation.
Le décret-loi fédéral n° 47 de 2022 a introduit un impôt sur les sociétés aux Émirats, dont le taux général s’établit à 9 %. L’autorité fiscale fédérale a précisé que les revenus immobiliers de caractère passif obtenus par des personnes physiques à titre personnel demeurent, en règle générale, hors du champ de cet impôt, sauf si leur obtention requiert une licence d’activité économique. La fiscalité indirecte suit des règles propres : la première livraison d’un logement de construction neuve est soumise au taux zéro et les livraisons résidentielles ultérieures sont, en règle générale, exonérées, tandis que le bien commercial suit un régime distinct. La qualification concrète de chaque opération dépend de ses circonstances et doit être vérifiée au préalable.
La convention de non-double imposition entre l’Andorre et les Émirats arabes unis
La convention entre la Principauté d’Andorre et les Émirats arabes unis tendant à éviter la double imposition et à prévenir l’évasion fiscale en matière d’impôts sur le revenu est en vigueur depuis le 1er août 2017 et s’inscrit dans le réseau de conventions conclues par la Principauté, aux côtés de celles signées avec l’Espagne, en vigueur depuis le 26 février 2016, et avec la France, en vigueur depuis le 1er juillet 2015. Comme les autres instruments signés par l’Andorre, elle suit la structure du Modèle de convention de l’OCDE, selon lequel les revenus tirés de biens immobiliers peuvent être imposés, en règle générale, dans l’État où le bien est situé.
Le fait que les Émirats n’imposent pas, en règle générale, le revenu immobilier passif des personnes physiques ne signifie pas que ce revenu échappe à toute imposition : le traitement final en Andorre dépend de la méthode prévue par la convention pour éliminer la double imposition et de la qualification qui convient à chaque revenu. Pour cette raison, la quantification du coût fiscal effectif de l’opération exige une analyse individualisée, en fonction des circonstances du contribuable et de la configuration concrète de l’investissement, qui n’admet aucune généralisation. L’attestation de la résidence fiscale andorrane au moyen du certificat délivré par l’administration fiscale de la Principauté constitue, dans ce cadre, une condition instrumentale de l’application de la convention.
Les voies de structuration de l’investissement
L’opération ne répond à aucun schéma unique ni prédéterminé. L’acquisition peut être réalisée directement par la personne physique à titre personnel, par l’intermédiaire d’une société andorrane soumise à la Loi 95/2010 du 29 décembre, relative à l’impôt sur les sociétés, au taux général de 10 %, au moyen d’un véhicule constitué dans les Émirats eux-mêmes, que ce soit en zone franche ou en régime ordinaire, ou en combinant plusieurs de ces modalités. Chaque alternative présente des implications différenciées en matière d’imposition des revenus, de planification successorale, d’entrée de co-investisseurs et de coûts récurrents de maintien de la structure.
Certains éléments techniques conditionnent de manière notable ce choix. La titularité par l’intermédiaire d’une société étrangère peut impliquer qu’une modification ultérieure de son actionnariat, y compris au niveau du bénéficiaire effectif ultime, soit considérée comme une transmission du bien aux fins de la taxe d’enregistrement, avec le fait générateur additionnel qui en découle. L’interposition d’une société andorrane oblige, pour sa part, à respecter les exigences de substance économique et de direction effective propres à l’impôt sur les sociétés. Il convient également d’apprécier que l’acquisition de biens au-delà de certains seuils peut ouvrir l’accès à des permis de résidence émiratis de longue durée, dont l’obtention est susceptible, selon les cas, de soulever des questions sur la localisation du centre des intérêts vitaux et sur le maintien de la résidence fiscale andorrane elle-même.
Transparence, origine des fonds et échange d’informations
L’Andorre est une juridiction transparente, alignée sur les standards de l’OCDE, qui participe à l’échange automatique d’informations financières conformément au Common Reporting Standard, dont le premier échange effectif a eu lieu en 2018 sur les données de l’exercice 2017, et qui applique les recommandations du GAFI dans sa réglementation interne de prévention du blanchiment de capitaux et du financement du terrorisme. Les Émirats arabes unis participent également aux mécanismes d’échange automatique d’informations financières. L’investissement immobilier international doit être planifié dans ce cadre, avec une documentation complète de l’origine des fonds et une cohérence déclarative n’admettant aucune contradiction entre les juridictions concernées.
Il convient de souligner que le Dubai Land Department lui-même limite l’inscription de structures sociétaires d’une complexité injustifiée qui rendraient difficile l’identification du bénéficiaire effectif, de sorte que la sophistication de la structure ne constitue pas en soi un objectif et doit répondre à des motifs économiques et juridiques justifiables. La traçabilité des fonds employés, la conservation de la documentation attestant leur provenance et la cohérence entre l’information déclarée en Andorre et celle enregistrée aux Émirats sont des éléments déterminants de la sécurité juridique de l’opération.
La coordination du conseil entre juridictions
L’analyse d’une opération de cette nature exige la connaissance simultanée de deux ordres juridiques qui ne se recouvrent pas. Augé Legal & Fiscal, dont le siège est en Principauté, assume l’analyse du régime andorran applicable à l’investisseur, la quantification de l’incidence sur l’IRPF, la vérification de l’application de la convention et le respect des obligations déclaratives en Andorre, et coordonne son action avec des professionnels de l’État où se situe le bien, dans un modèle de co-conseil où chaque partie intervient dans le champ de sa juridiction. Ce schéma s’applique indépendamment du marché de destination, qu’il s’agisse des Émirats arabes unis ou d’autres places, et permet que la planification demeure cohérente, documentée et soutenable dans les deux ordres juridiques.