

En comité de direction, la phrase tombe souvent sans qu’aucune date légale ne l’accompagne : à partir de janvier 2027, le reporting ESG descendra sur les PME. Pour un dirigeant de PME ou d’ETI, cela ressemble à une obligation de plus, qui atteindra cette fois la direction financière, les achats et l’atelier.
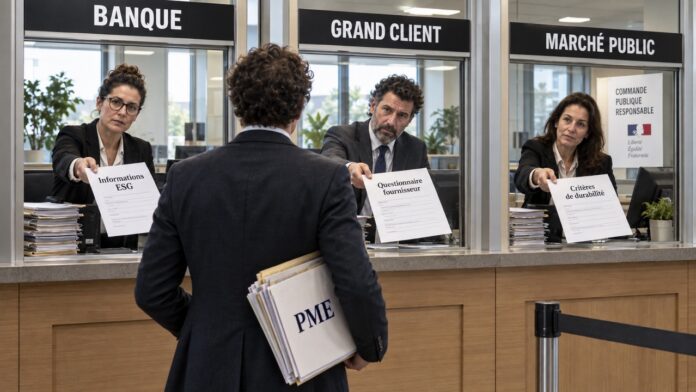
Comme description du droit, le raccourci est faux. La plupart des PME n’auront pas à publier un rapport de durabilité imposé par la loi. Ce qui change, c’est l’environnement dans lequel le dirigeant décide : les grands groupes soumis à l’obligation collecteront des données auprès de leur chaîne de valeur, les banques interrogeront leurs clients au moment du financement, les contrats-cadres et les marchés publics intégreront des critères de durabilité. Pour un fournisseur, ce n’est pas l’obligation qui pèse sur le donneur d’ordre. C’est une ligne nouvelle dans la conversation avec le Comex, avec la banque et avec le grand compte.
La réponse courte : à partir de 2027, les PME françaises ne seront pas soumises à une obligation générale de rapport ESG. Elles recevront davantage de demandes de leurs grands clients. Le droit européen fixe en même temps un plafond à ce qu’un donneur d’ordre soumis à la CSRD peut exiger pour son propre rapport.
Qui sera réellement soumis à l’obligation
Après la réforme Omnibus I, le cercle des entreprises soumises au reporting de durabilité est nettement plus étroit qu’annoncé deux ans plus tôt. Sont concernées, en simplifiant, celles qui dépassent à la date de clôture un chiffre d’affaires net de 450 millions d’euros et un effectif moyen de 1 000 salariés. Ce sont des groupes industriels, commerciaux et financiers, pas la PME de quatre-vingts personnes en production, ni l’ETI familiale dont la direction financière tient déjà un bilan carbone pour son usage interne.
Ces groupes doivent rendre compte de ce qui se passe dans leur chaîne de valeur, et c’est là que se trouve le fournisseur français : le sous-traitant automobile, l’atelier d’usinage, le transporteur, le bureau d’études. Janvier 2027 est donc une date de gestion plutôt qu’une déclaration nouvelle. Le fournisseur incapable de livrer ces données sous une forme lisible ne viole aucune loi. Il peut en revanche reculer dans une évaluation fournisseur, perdre des points dans un appel d’offres ou ne pas figurer au prochain contrat-cadre.
Pourquoi le dirigeant de PME le ressentira quand même
La pression ne vient pas de la préfecture. Elle vient de la direction des achats du donneur d’ordre, et en France ce circuit fonctionne déjà. La loi sur le devoir de vigilance impose depuis 2017 aux plus grandes entreprises un plan couvrant les risques liés à leurs fournisseurs et à leurs sous-traitants. Les plateformes de notation extra-financière, comme EcoVadis, sont entrées dans les processus achats bien avant la CSRD. Et l’obligation de bilan d’émissions de gaz à effet de serre pèse depuis plus de dix ans sur les entreprises de plus de 500 salariés, qui interrogent ensuite leur amont pour renseigner leurs propres postes.
Les chiffres confirment que la demande atteint déjà les plus petits. La plateforme européenne sur la finance durable rappelle que les PME représentent plus de la moitié du produit intérieur brut de l’Union et environ 63 % des émissions de gaz à effet de serre des entreprises. Une enquête de la direction générale GROW qu’elle cite indiquait pour 2022 qu’environ 43 % des PME de taille moyenne et 31 % des petites entreprises avaient été sollicitées pour communiquer des informations de durabilité. L’OCDE observe de son côté que la majorité des institutions financières interrogées collectent déjà ces données auprès de leurs clients PME.
Pour une entreprise de quarante salariés, la discussion sur un crédit de trésorerie devient ainsi le premier motif concret de mettre ses chiffres en ordre, et ce dossier arrive d’abord sur le bureau du directeur financier, souvent avant que quiconque ne le nomme « projet ESG ». Le resserrement du champ de la CSRD ne désactive pas ce mécanisme. Moins il y a de déclarants obligés, plus les grands groupes cherchent une réponse standard chez ceux qui restent hors du champ.
Ce que 2027 change vraiment : une protection, pas une dispense
Le législateur européen a entendu une plainte qui remontait des chambres de commerce et des ateliers. Les questionnaires arrivaient sans coordination et ressemblaient souvent à la copie réduite du rapport d’un grand groupe. La réponse porte un nom : le plafond de la chaîne de valeur.
Pour les exercices ouverts à compter du 1er janvier 2027, une entreprise soumise à la CSRD ne peut pas exiger d’une entreprise protégée employant jusqu’à 1 000 salariés, pour les besoins de son propre reporting de durabilité, des informations qui dépassent la norme volontaire européenne fondée sur la VSME. L’entreprise protégée dispose d’un droit légal de refuser ce qui excède ce plafond. Si le donneur d’ordre demande davantage, il doit indiquer quelles informations dépassent le plafond et signaler ce droit de refus.
Pour la première fois, le dirigeant d’une entreprise moyenne dispose donc d’un point de référence à opposer au service achats de son client. Il n’a plus à se comporter comme un grand groupe en modèle réduit. Reste que les limites de cette protection méritent d’être dites sans fard :
- elle vise les demandes formulées au titre du rapport CSRD du client, non toute question commerciale ;
- elle ne neutralise ni les questionnaires des banques et des assureurs lorsqu’ils servent l’évaluation d’un risque, ni les critères d’appel d’offres, ni les obligations d’information prévues au contrat ;
- elle ne transforme pas la norme volontaire en obligation de publication pour les PME.
La Commission européenne le dit sans détour : le plafond ne crée aucune obligation, pour les entreprises de la chaîne de valeur, de fournir des informations de durabilité.
La VSME, outil et bouclier à la fois
La VSME est la norme volontaire de reporting de durabilité conçue pour les entreprises de taille plus modeste. Le 3 juillet 2026, la Commission a adopté un acte délégué fondé sur cette norme, en limitant volontairement les modifications : tout élargissement significatif aurait relevé le niveau du plafond et affaibli la protection des fournisseurs les plus petits. Le règlement n’entre en vigueur qu’après sa publication au Journal officiel de l’Union européenne, et l’EFRAG met à jour son modèle numérique, si bien qu’une entreprise qui démarre maintenant gagne à consigner la version qu’elle a utilisée.
Pour un dirigeant, ce point compte davantage qu’un sigle supplémentaire. Une chaîne d’approvisionnement ne se pilote plus seulement par le prix, le délai et la conformité de la pièce. Elle se pilote aussi par des données comparables : énergie, émissions des scopes 1 et 2, eau, déchets, effectifs, sécurité au travail, prévention de la corruption. L’entreprise qui tient ces informations pour un même exercice, avec leurs sources, répond une fois. Celle qui ne les tient pas repart d’un tableur vide à chaque demande, généralement un vendredi, pour une échéance fixée au lundi.
La VSME n’est pas une réduction des ESRS et n’exige pas d’analyse de double matérialité au format des grands groupes. Elle fonctionne selon une logique « si applicable » : un atelier de traitement de surface ne déclare pas la même chose qu’un bureau d’études. Le module de base rassemble le socle des faits, le module complet ajoute la description des pratiques et des politiques lorsqu’une banque ou un grand compte l’attend. Une lacune assumée, accompagnée d’un plan pour l’exercice suivant, tient mieux qu’un chiffre que personne ne saura défendre devant un auditeur. La directive EmpCo, qui resserre l’encadrement des allégations environnementales, rend cette différence plus nette encore. Un rapport chiffré et sourcé n’est pas un slogan sur une page d’accueil.
Quatre décisions à prendre avant l’arrivée du questionnaire
Le pire moment pour mettre en ordre des données ESG reste le vendredi où le questionnaire arrive avec une échéance au lundi. Il ne s’agit pas d’un projet de communication, mais de la désignation d’un propriétaire de la donnée.
- Confirmer que l’entreprise reste hors du champ, après examen des seuils, de la structure du groupe et d’éventuelles obligations tirées d’un autre texte.
- Nommer le destinataire du premier dossier. Une banque en phase de crédit ne demande pas la même chose qu’un grand compte de l’automobile ou qu’un acheteur public. Une phrase sur la finalité du rapport épargne des semaines de collecte inutile.
- Réunir les pièces avant d’ouvrir le formulaire : factures d’électricité et de chaleur, cartes carburant, bordereaux de suivi de déchets, état des effectifs, registre des accidents du travail, code de conduite.
- Construire une réponse réutilisable. Le client suivant interroge rarement sur d’autres contenus. Il interroge dans un autre formulaire.
Dans une PME, ce travail se partage rarement en interne. Il finit souvent chez l’expert-comptable ou chez un conseil extérieur. Pour les cabinets comptables et les conseillers qui préparent ces rapports pour plusieurs clients, la question se pose d’ailleurs à une autre échelle, celle de la méthode et de la répétition d’un exercice sur l’autre.
L’ordre pratique de ces étapes, du choix du périmètre à la liste des données à réunir, est décrit dans ce guide pour préparer un rapport ESG de PME.
L’économie que dirigent les cadres réclamera des chiffres, pas des déclarations
La transformation ne consiste pas à faire publier un rapport par chaque petite entreprise. Elle consiste à faire entrer les données d’énergie, d’émissions et de travail dans l’échange commercial ordinaire, au même titre qu’un certificat qualité ou qu’un délai de livraison. Le travail peut se faire dans un tableur, avec un conseil extérieur ou dans un outil qui déroule la structure de la VSME, comme ESGDO, un système destiné au marché de l’Union européenne, France comprise. Aucun outil ne déplace pourtant la mesure : chaque chiffre doit avoir un exercice, un responsable et une source. La date de janvier 2027 cesse alors d’être un épouvantail en comité de direction. Elle devient le moment où le marché adopte un format commun, et où une entreprise plus petite sait où s’arrête son obligation et où commence sa protection.
Sources : directive Omnibus I (UE) 2026/470 ; règlement délégué de la Commission C(2026) 5011 du 3 juillet 2026 ; précisions de la Commission européenne sur le plafond de la chaîne de valeur ; plateforme européenne sur la finance durable ; OCDE, financement des PME au service de la durabilité.