
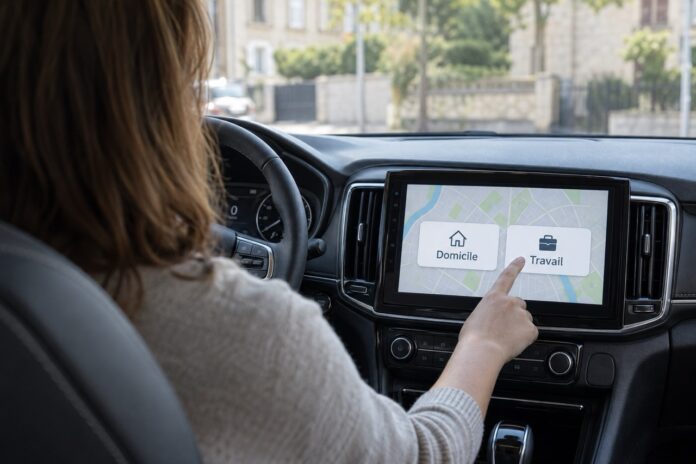

Chaque jour, des millions d’automobilistes empruntent le même trajet pour se rendre au travail, parcourant parfois de longues distances sur des axes fréquentés et à des horaires où la vigilance peut faiblir. Ce trajet répété expose le véhicule à des risques spécifiques, du simple bris de glace aux embouteillages générateurs de petits accrochages. Quelles garanties permettent alors de rouler sereinement au quotidien ? Faut-il privilégier une formule plus complète qu’une simple assurance au tiers pour ce type d’usage ? On vous explique.
Pourquoi le trajet domicile-travail change la donne pour votre assurance auto ?
Rouler tous les jours entre son domicile et son lieu de travail n’a rien d’anodin pour un contrat d’assurance. Contrairement à un usage occasionnel, ce trajet répété multiplie les occasions de sinistre : embouteillages aux heures de pointe, stationnements prolongés sur des parkings extérieurs, conditions météo changeantes selon les saisons. Le kilométrage annuel grimpe souvent de façon notable, ce qui influence directement le niveau de couverture à privilégier pour rester bien protégé. Face à cette réalité, il devient pertinent de comparer les offres et de bien assurer son véhicule en tenant compte de cet usage régulier plutôt que de se contenter d’un contrat pensé pour des trajets ponctuels.
Par exemple, la Macif propose une assurance automobile modulable, pensée pour s’adapter aux profils des conducteurs qui parcourent quotidiennement de longues distances. Adapter son contrat à son usage réel permet ainsi d’éviter les mauvaises surprises en cas d’incident sur le trajet, tout en évitant de payer pour des garanties qui ne correspondraient pas à ses habitudes réelles de déplacement.
La responsabilité civile, le socle incontournable pour tout trajet quotidien
La garantie responsabilité civile constitue le minimum légal exigé pour circuler, et elle prend toute son importance sur un trajet emprunté matin et soir. Elle couvre les dommages causés à autrui, qu’il s’agisse d’un piéton, d’un cycliste ou d’un autre véhicule, lors d’un accident dont le conducteur assuré serait responsable. Sur un parcours régulier, la probabilité de croiser des situations à risque augmente mécaniquement avec la fréquence des déplacements.
Cette garantie de base reste toutefois limitée : elle ne prend pas en charge les dommages subis par le véhicule assuré lui-même ni par son conducteur. Pour un usage quotidien intensif, il est donc utile de l’associer à des garanties complémentaires qui couvrent plus largement les risques rencontrés sur la route, notamment lorsque le trajet traverse des zones urbaines denses ou des axes rapides fréquemment saturés. Ce socle reste néanmoins la brique de départ de tout contrat, quelle que soit l’ampleur des garanties choisies par la suite pour compléter la protection du conducteur et de ses passagers.